आज के समय में जेब में कैश रखने के बजाय मोबाइल से भुगतान करना लोगों की रोजमर्रा की आदत बन चुका है। किराने की दुकान से लेकर रेस्टोरेंट, मेडिकल स्टोर, पेट्रोल पंप और ऑनलाइन खरीदारी तक, UPI के जरिए कुछ ही सेकंड में पेमेंट हो जाता है। यही वजह है कि छोटे-बड़े कारोबारियों के बीच भी UPI QR कोड के जरिए भुगतान स्वीकार करने का चलन तेजी से बढ़ा है। NPCI के आंकड़ों में भी UPI के जरिए बड़े पैमाने पर Person-to-Merchant यानी P2M भुगतान होने की बात सामने आती है।
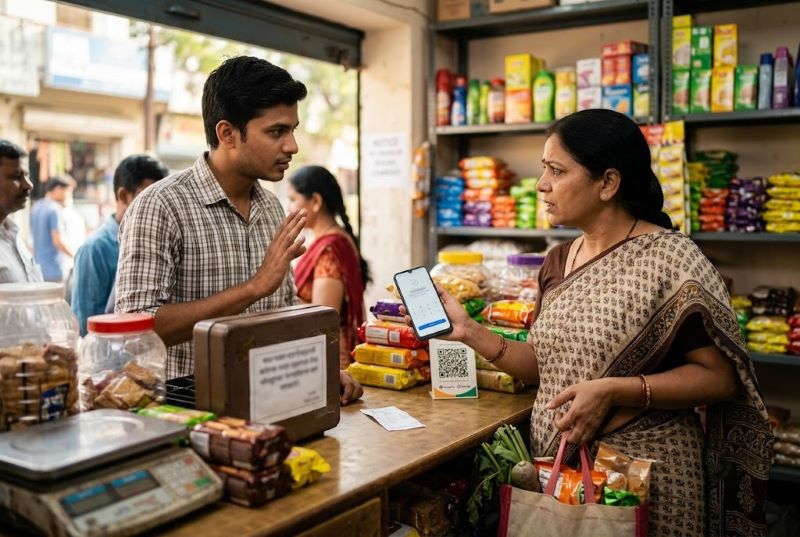
लेकिन कई बार ग्राहकों को ऐसी स्थिति का सामना करना पड़ता है, जब दुकानदार सामान की कीमत के ऊपर UPI चार्ज जोड़ने की बात कह देता है। मसलन, बिल 500 रुपये का है तो दुकानदार कह सकता है कि UPI से भुगतान करने पर 5 या 10 रुपये अतिरिक्त देने होंगे। कुछ जगहों पर यह कहकर भी अतिरिक्त रकम मांगी जाती है कि डिजिटल पेमेंट पर दुकानदार को बैंक या पेमेंट सर्विस प्रोवाइडर को चार्ज देना पड़ता है।
ऐसी स्थिति में ग्राहक के लिए यह समझना जरूरी है कि हर UPI भुगतान पर दुकानदार को ग्राहक से मनमाना अतिरिक्त शुल्क लेने का अधिकार नहीं मिल जाता। NPCI के मुताबिक बैंक अकाउंट से किए जाने वाले सामान्य UPI लेनदेन ग्राहकों और मर्चेंट दोनों के लिए फ्री हैं।
सबसे पहले समझें MDR क्या होता है
UPI से जुड़े चार्ज को समझने के लिए MDR यानी Merchant Discount Rate को जानना जरूरी है। MDR वह शुल्क है जो भुगतान स्वीकार करने वाले पक्ष पर पेमेंट इकोसिस्टम में लागू हो सकता है। हालांकि UPI के सामान्य बैंक-अकाउंट आधारित मर्चेंट ट्रांजैक्शन के मामले में ग्राहक से इस तरह का चार्ज लेने की व्यवस्था नहीं है।
NPCI ने स्पष्ट किया है कि बैंक अकाउंट को UPI ऐप से जोड़कर किए जाने वाले बैंक अकाउंट-टू-बैंक अकाउंट ट्रांजैक्शन ग्राहकों और मर्चेंट दोनों के लिए फ्री हैं। NPCI ने यह भी बताया है कि UPI पर PPI यानी वॉलेट से जुड़े कुछ मर्चेंट ट्रांजैक्शन में इंटरचेंज चार्ज लागू हो सकता है, लेकिन उसका भार ग्राहक पर नहीं डाला जाता।
इसलिए पुराने MDR आंकड़ों या अलग-अलग डिजिटल पेमेंट माध्यमों के शुल्क को सीधे सामान्य UPI भुगतान पर लागू मानना सही नहीं है।
अगर 500 रुपये के बिल पर UPI के नाम पर 510 रुपये मांगे जाएं तो?
मान लीजिए आपने किसी दुकान से 500 रुपये का सामान खरीदा। दुकानदार ने आपको 500 रुपये का बिल दिया, लेकिन UPI से भुगतान करने पर 10 रुपये अतिरिक्त देने को कहा। ऐसे मामले में सबसे पहले दुकानदार से साफ तौर पर पूछें कि अतिरिक्त राशि किस मद में ली जा रही है और क्या उसका उल्लेख बिल में किया गया है।
अगर जवाब मिलता है कि यह रकम केवल इसलिए ली जा रही है क्योंकि आपने UPI से भुगतान करने का विकल्प चुना है, तो ग्राहक को इस अतिरिक्त शुल्क पर सवाल उठाने का अधिकार है।
दुकानदार यदि UPI स्वीकार करने के लिए अलग से राशि मांगता है, तो ग्राहक भुगतान करने से पहले उससे रसीद या बिल मांग सकता है। यदि व्यापारी अतिरिक्त शुल्क हटाने के लिए तैयार नहीं है, तो ग्राहक उपलब्ध परिस्थितियों के अनुसार दूसरा भुगतान माध्यम चुन सकता है या लेनदेन न करने का फैसला कर सकता है।
सबसे जरूरी बात यह है कि ग्राहक UPI PIN, OTP या बैंकिंग जानकारी किसी दुकानदार के साथ साझा न करें। NPCI भी ग्राहकों को UPI PIN किसी के साथ साझा नहीं करने की सलाह देता है।
दुकानदार ने अतिरिक्त पैसे ले लिए हैं तो सबूत जरूर रखें
अगर किसी ग्राहक से UPI के नाम पर अतिरिक्त रकम वसूल ली गई है, तो शिकायत करने से पहले उससे जुड़े सबूत सुरक्षित रखना बेहद महत्वपूर्ण है।
इसके लिए ग्राहक:
- दुकान का बिल या कैश मेमो संभालकर रखें।
- UPI ट्रांजैक्शन का स्क्रीनशॉट लें।
- ट्रांजैक्शन आईडी या UTR नंबर नोट करें।
- भुगतान की तारीख और समय सुरक्षित रखें।
- दुकानदार का नाम और दुकान की जानकारी नोट करें।
- यदि अतिरिक्त चार्ज बिल में अलग से लिखा गया है, तो उसकी तस्वीर रखें।
- संभव हो तो दुकान पर लगे QR कोड या भुगतान संबंधी सूचना का भी रिकॉर्ड रखें।
ये जानकारी आगे बैंक, UPI ऐप, NPCI या उपभोक्ता शिकायत व्यवस्था में मामला दर्ज करते समय काम आ सकती है।
UPI ऐप में ही दर्ज की जा सकती है शिकायत
अगर विवाद किसी खास UPI ट्रांजैक्शन से जुड़ा है, तो ग्राहक अपने इस्तेमाल किए गए UPI ऐप में उपलब्ध शिकायत या सहायता विकल्प का इस्तेमाल कर सकता है। आम तौर पर पेमेंट हिस्ट्री में जाकर संबंधित ट्रांजैक्शन को खोलने पर Help, Support या Report Issue जैसे विकल्प दिखाई दे सकते हैं।
शिकायत करते समय ग्राहक को यह स्पष्ट करना चाहिए कि समस्या क्या है। उदाहरण के लिए, यदि व्यापारी ने बिल की मूल राशि से अधिक पैसा केवल UPI भुगतान के कारण लिया है, तो उसी तथ्य को शिकायत में दर्ज किया जा सकता है।
ध्यान रखें कि हर ऐप का इंटरफेस और शिकायत प्रक्रिया अलग हो सकते हैं। इसलिए संबंधित ऐप में दिए गए मौजूदा सपोर्ट विकल्पों का इस्तेमाल करना बेहतर है।
NPCI के जरिए भी शिकायत का रास्ता मौजूद
UPI से जुड़े मामलों में NPCI की शिकायत व्यवस्था भी महत्वपूर्ण है। NPCI की वेबसाइट पर ग्राहक भुगतान प्रणाली से संबंधित शिकायत दर्ज करने और शिकायत की स्थिति देखने की सुविधा का उपयोग कर सकते हैं। NPCI के अनुसार शिकायत संबंधित सदस्य बैंक या संस्था तक पहुंचाई जा सकती है और उसके समाधान की जिम्मेदारी संबंधित सदस्य की होती है।
UPI ट्रांजैक्शन से जुड़ी समस्या होने पर ग्राहक को शिकायत दर्ज करते समय ट्रांजैक्शन की पूरी जानकारी देनी चाहिए। इसमें रकम, तारीख, संबंधित मर्चेंट और ट्रांजैक्शन से जुड़े उपलब्ध विवरण शामिल किए जा सकते हैं।
NPCI की वेबसाइट पर UPI से संबंधित जानकारी और सहायता भी उपलब्ध है।
बैंक को शिकायत करना भी विकल्प
यदि UPI पेमेंट से जुड़ी समस्या का समाधान ऐप या अन्य माध्यम से नहीं होता है, तो ग्राहक अपने बैंक के कस्टमर सपोर्ट से संपर्क कर सकता है। बैंक से बात करते समय ट्रांजैक्शन आईडी, तारीख, रकम और मर्चेंट से जुड़ी जानकारी अपने पास रखें।
अगर शिकायत किसी विशेष ट्रांजैक्शन से जुड़ी है, तो बैंक को पूरा घटनाक्रम बताना ज्यादा उपयोगी रहेगा। केवल यह कहने के बजाय कि ‘UPI में समस्या है’, ग्राहक को यह स्पष्ट करना चाहिए कि मर्चेंट ने किस राशि का बिल बनाया था और कितनी अतिरिक्त रकम मांगी या वसूली गई।
बिल में अलग से UPI चार्ज जोड़ दिया गया तो क्या करें?
अगर दुकानदार ने बिल में सामान या सेवा की कीमत के अतिरिक्त केवल UPI भुगतान के नाम पर कोई रकम जोड़ दी है, तो ग्राहक उपभोक्ता शिकायत का रास्ता भी अपना सकता है।
ऐसे मामलों में National Consumer Helpline यानी NCH से संपर्क किया जा सकता है। सरकारी National Consumer Helpline के मुताबिक ग्राहक 1915 पर कॉल करके शिकायत दर्ज करा सकते हैं। इसके अलावा आधिकारिक पोर्टल, WhatsApp, SMS और NCH ऐप जैसे विकल्प भी उपलब्ध हैं।
NCH की आधिकारिक जानकारी के अनुसार WhatsApp के लिए 8800001915 नंबर और SMS सुविधा भी उपलब्ध है। हेल्पलाइन 1915 का समय सुबह 8 बजे से रात 8 बजे तक दिया गया है, राष्ट्रीय अवकाश को छोड़कर।
शिकायत करते समय ये गलती न करें
UPI चार्ज को लेकर विवाद होने पर ग्राहक को गुस्से में आकर दुकानदार से बहस बढ़ाने के बजाय पहले तथ्य जुटाने चाहिए। अगर बिल मिला है तो उसे सुरक्षित रखें। डिजिटल भुगतान किया गया है तो ट्रांजैक्शन डिटेल डिलीट न करें।
इसके अलावा किसी दुकानदार या किसी अन्य व्यक्ति को UPI PIN, OTP, कार्ड PIN या बैंक लॉगिन जैसी संवेदनशील जानकारी नहीं देनी चाहिए। NPCI के अनुसार UPI PIN भुगतान को अधिकृत करने के लिए इस्तेमाल होता है और ग्राहक को इसे साझा नहीं करना चाहिए।
एक जरूरी फर्क: हर डिजिटल पेमेंट को एक जैसा न समझें
यहां एक और बात समझना जरूरी है। UPI, डेबिट कार्ड, क्रेडिट कार्ड और वॉलेट से जुड़े भुगतान के शुल्क नियम एक जैसे नहीं होते। उदाहरण के लिए NPCI ने UPI के बैंक-अकाउंट आधारित भुगतान को ग्राहक और मर्चेंट दोनों के लिए फ्री बताया है, जबकि PPI यानी वॉलेट से जुड़े मर्चेंट ट्रांजैक्शन में अलग इंटरचेंज व्यवस्था हो सकती है। NPCI ने स्पष्ट किया है कि ऐसे इंटरचेंज चार्ज ग्राहक से नहीं लिया जाता।
इसी वजह से किसी दुकानदार द्वारा यह कहना कि ‘हर डिजिटल पेमेंट पर बैंक चार्ज लगता है, इसलिए ग्राहक को देना पड़ेगा’ अपने आप में पर्याप्त आधार नहीं माना जाना चाहिए। भुगतान का माध्यम और उस पर लागू नियम अलग-अलग हो सकते हैं।
शिकायत से पहले रखें यह पूरी जानकारी
यदि ग्राहक इस तरह के मामले की शिकायत करना चाहता है, तो उसे निम्न जानकारी एक जगह तैयार रखनी चाहिए:
मर्चेंट की जानकारी: दुकान का नाम, स्थान और उपलब्ध संपर्क विवरण।
पेमेंट की जानकारी: भुगतान की रकम, तारीख, समय और ट्रांजैक्शन आईडी।
बिल: सामान या सेवा की मूल कीमत और अतिरिक्त रकम का विवरण।
डिजिटल रिकॉर्ड: UPI ऐप में दिखाई देने वाला ट्रांजैक्शन रिकॉर्ड और स्क्रीनशॉट।
अतिरिक्त शुल्क का प्रमाण: यदि दुकानदार ने मैसेज, बिल या किसी अन्य माध्यम से UPI चार्ज बताया है, तो उसका रिकॉर्ड।
इन दस्तावेजों से शिकायत का पूरा घटनाक्रम समझाने में आसानी होगी।
ग्राहक को क्या याद रखना चाहिए?
साधारण बैंक-अकाउंट आधारित UPI भुगतान के मामले में NPCI ने ग्राहक और मर्चेंट दोनों के लिए ट्रांजैक्शन को फ्री बताया है। इसलिए केवल UPI से भुगतान करने के कारण ग्राहक से मनमाने तरीके से अतिरिक्त रकम मांगना सवाल खड़ा कर सकता है।
अगर ऐसा मामला सामने आता है तो पहले बिल और भुगतान की जानकारी सुरक्षित करें। जरूरत पड़ने पर संबंधित UPI ऐप के सपोर्ट सिस्टम, बैंक और NPCI की शिकायत व्यवस्था का इस्तेमाल करें। यदि मामला बिल में अतिरिक्त राशि वसूलने से जुड़ा है, तो National Consumer Helpline के 1915 नंबर पर या उसके आधिकारिक ऑनलाइन माध्यमों से शिकायत की जा सकती है।
इसलिए अगली बार कोई दुकानदार UPI से पेमेंट करने पर सामान की तय कीमत के ऊपर अलग से ‘UPI चार्ज’ मांगता है, तो बिना जानकारी के अतिरिक्त पैसा देने के बजाय पहले शुल्क का आधार पूछें, बिल लें और जरूरत पड़ने पर उपलब्ध शिकायत तंत्र का इस्तेमाल करें।


