भारत में डिजिटल पेमेंट अब रोजमर्रा की जिंदगी का हिस्सा बन चुका है। चाय की दुकान पर कुछ रुपये देने हों, सब्जी खरीदनी हो, किसी दोस्त या रिश्तेदार को पैसे भेजने हों, ऑनलाइन शॉपिंग करनी हो या बिजली-पानी जैसे बिल का भुगतान करना हो, मोबाइल से कुछ ही सेकंड में ट्रांजैक्शन पूरा हो जाता है। इस बदलाव में यूनिफाइड पेमेंट्स इंटरफेस यानी UPI की अहम भूमिका रही है। आज करोड़ों लोग बिना बैंक अकाउंट नंबर या IFSC कोड याद रखे केवल UPI ID, मोबाइल नंबर या QR कोड के जरिए भुगतान कर लेते हैं। लेकिन जिस सिस्टम का इस्तेमाल लोग रोज करते हैं, उसके पीछे की पूरी प्रक्रिया के बारे में हर किसी को जानकारी नहीं होती। UPI का पूरा नाम क्या है, इसे किसने तैयार किया, इसकी शुरुआत कब हुई, UPI ID किसे कहते हैं, UPI PIN का क्या काम है और आखिर मोबाइल पर किया गया भुगतान एक बैंक खाते से दूसरे बैंक खाते तक किस तरह पहुंचता है, इन सभी सवालों को आसान भाषा में समझना जरूरी है।
UPI का फुल फॉर्म क्या है और इसे किसने बनाया?
UPI का पूरा नाम Unified Payments Interface है। हिंदी में इसे एकीकृत भुगतान इंटरफेस कहा जा सकता है। यह भारत का तत्काल डिजिटल भुगतान सिस्टम है, जिसे National Payments Corporation of India यानी NPCI ने विकसित किया है। NPCI भारतीय रिटेल पेमेंट और सेटलमेंट सिस्टम से जुड़ी महत्वपूर्ण संस्था है और यह भारतीय रिजर्व बैंक यानी RBI के नियामकीय ढांचे के तहत काम करती है। UPI को इस तरह तैयार किया गया कि अलग-अलग बैंकों में खाते रखने वाले ग्राहक एक साझा डिजिटल इंटरफेस के माध्यम से भुगतान कर सकें। इसकी व्यवस्था IMPS यानी Immediate Payment Service के बुनियादी ढांचे पर आधारित है, इसलिए UPI के जरिए बैंक खातों के बीच तत्काल भुगतान संभव होता है। इसका सबसे बड़ा फायदा यह है कि ग्राहक को हर बार बैंक खाते से जुड़ी लंबी जानकारी दर्ज करने की जरूरत नहीं पड़ती और वह उपलब्ध डिजिटल विकल्पों के जरिए सीधे भुगतान कर सकता है।
2016 में शुरू हुई थी UPI की कहानी
UPI की शुरुआत साल 2016 में हुई थी। इसका पायलट लॉन्च 11 अप्रैल 2016 को मुंबई में किया गया था। उस समय भारतीय रिजर्व बैंक के तत्कालीन गवर्नर डॉ. रघुराम राजन ने UPI को लॉन्च किया था। शुरुआती चरण में 21 सदस्य बैंकों के साथ इसका पायलट कार्यक्रम शुरू किया गया था। इसके बाद अगस्त 2016 से अलग-अलग बैंकों ने अपने UPI आधारित ऐप और सेवाएं उपलब्ध करानी शुरू कर दीं। उस समय भारत में डिजिटल तरीके से पैसे भेजने के लिए NEFT, RTGS और IMPS जैसी सुविधाएं पहले से मौजूद थीं, लेकिन आम लोगों के लिए बैंकिंग जानकारी दर्ज करना और अलग-अलग सिस्टम का इस्तेमाल करना कई बार जटिल हो सकता था। UPI को इसी जरूरत को ध्यान में रखकर विकसित किया गया ताकि अलग-अलग बैंक खातों को एक साझा भुगतान व्यवस्था से जोड़ा जा सके। समय के साथ इसमें बैंक, भुगतान ऐप, कारोबारी और ग्राहक जुड़ते गए और UPI भारत के डिजिटल पेमेंट सिस्टम का प्रमुख हिस्सा बन गया।
बैंक अकाउंट नंबर के बिना कैसे भेज देते हैं पैसा?
UPI की सबसे बड़ी खासियत यह है कि पैसे भेजने के लिए हर बार सामने वाले के बैंक अकाउंट नंबर और IFSC कोड की जरूरत नहीं पड़ती। उदाहरण के लिए अगर किसी व्यक्ति को अपने दोस्त को 1,000 रुपये भेजने हैं तो वह अपने UPI ऐप में जाकर दोस्त की UPI ID, मोबाइल नंबर या उपलब्ध भुगतान विकल्प के जरिए उसे चुन सकता है। इसके बाद राशि दर्ज करने के बाद भुगतान से जुड़ी जानकारी स्क्रीन पर दिखाई जाती है। ग्राहक जानकारी की जांच करता है और फिर UPI PIN डालकर ट्रांजैक्शन को अधिकृत करता है। इसके बाद भुगतान की जानकारी UPI सिस्टम के जरिए संबंधित बैंकिंग नेटवर्क तक जाती है और राशि भुगतान करने वाले व्यक्ति के बैंक खाते से निकलकर प्राप्तकर्ता के बैंक खाते में पहुंच जाती है। उपयोगकर्ता के लिए यह प्रक्रिया कुछ सेकंड में पूरी होती हुई दिखाई देती है, लेकिन इसके पीछे पेमेंट ऐप, बैंक, NPCI के UPI इंफ्रास्ट्रक्चर और संबंधित बैंकिंग सिस्टम मिलकर ट्रांजैक्शन को पूरा करते हैं।
UPI ID क्या होती है और इसका इस्तेमाल क्यों किया जाता है?
UPI ID को आसान भाषा में बैंक खाते का डिजिटल पता समझा जा सकता है। इसे Virtual Payment Address यानी VPA भी कहा जाता है। यह आम तौर पर ईमेल एड्रेस जैसी दिखाई देती है और इसमें किसी नाम या पहचान के साथ @ के बाद बैंक या भुगतान सेवा से जुड़ी पहचान होती है। UPI ID का उद्देश्य यह है कि पैसे भेजने वाले व्यक्ति को सामने वाले की बैंकिंग जानकारी जैसे अकाउंट नंबर और IFSC कोड बार-बार साझा करने की जरूरत न पड़े। अगर कोई व्यक्ति अपनी UPI ID किसी दूसरे व्यक्ति को देता है तो उस डिजिटल एड्रेस के जरिए भुगतान किया जा सकता है। अलग-अलग बैंक और पेमेंट ऐप में UPI ID का फॉर्मेट अलग हो सकता है। उपयोगकर्ता अपनी UPI ID आमतौर पर ऐप के प्रोफाइल, UPI या बैंक अकाउंट सेक्शन में देख सकता है। हालांकि केवल UPI ID जानने से कोई व्यक्ति आपके बैंक खाते से पैसा नहीं निकाल सकता; भुगतान को अधिकृत करने के लिए अलग सुरक्षा प्रक्रिया होती है।
एक ही ऐप में कई बैंक अकाउंट जोड़ सकते हैं
UPI की एक सुविधा यह भी है कि उपयोगकर्ता कई मामलों में एक ही ऐप में एक से अधिक बैंक खाते जोड़ सकता है। अगर किसी व्यक्ति के अलग-अलग बैंकों में खाते हैं तो उपलब्ध सुविधा के अनुसार वह उन्हें एक ही UPI इंटरफेस के माध्यम से इस्तेमाल कर सकता है। बैंक खाता जोड़ने के लिए आमतौर पर बैंक खाते से जुड़ा मोबाइल नंबर इस्तेमाल किया जाता है। खाते के लिंक होने के बाद ग्राहक उस खाते से संबंधित UPI सेवाओं का उपयोग कर सकता है। भुगतान करते समय जरूरत के अनुसार अलग-अलग बैंक अकाउंट में से किसी एक को चुना जा सकता है। इससे उन लोगों के लिए सुविधा बढ़ जाती है जिनके पास एक से अधिक बैंक खाते हैं और वे अलग-अलग कामों के लिए अलग-अलग खातों का इस्तेमाल करते हैं।
UPI PIN क्या है और इसे क्यों डालना पड़ता है?
UPI PIN भुगतान सुरक्षा से जुड़ा गुप्त पासकोड है। जब कोई व्यक्ति UPI के जरिए बैंक खाते से भुगतान करता है तो ट्रांजैक्शन को अधिकृत करने के लिए आम तौर पर UPI PIN दर्ज करना पड़ता है। यह सामान्यतः 4 से 6 अंकों का होता है। UPI PIN को किसी दूसरे व्यक्ति के साथ साझा नहीं करना चाहिए, क्योंकि यह बैंक खाते से जुड़े भुगतान को अधिकृत करने में इस्तेमाल होता है। यह भी समझना जरूरी है कि UPI PIN और MPIN एक ही चीज नहीं हैं। दोनों की भूमिका अलग हो सकती है। किसी बैंक या पेमेंट ऐप की ओर से फोन पर UPI PIN बताने के लिए नहीं कहा जाना चाहिए। अगर कोई व्यक्ति ग्राहक सेवा, बैंक कर्मचारी या किसी अन्य पहचान का दावा करके UPI PIN मांगता है तो ऐसी जानकारी साझा नहीं करनी चाहिए। इसी तरह किसी अनजान व्यक्ति के कहने पर भुगतान स्वीकार करने के लिए PIN डालना भी सावधानी का विषय है।
QR कोड स्कैन करके कैसे होता है पेमेंट?
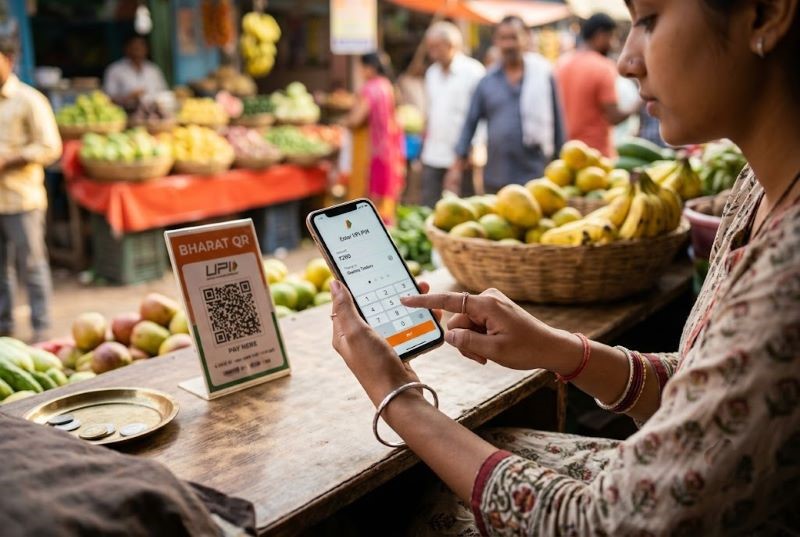
UPI ने दुकानों पर डिजिटल भुगतान की प्रक्रिया को भी काफी आसान बनाया है। आज छोटे दुकानदार से लेकर बड़े स्टोर तक QR कोड के जरिए भुगतान स्वीकार करते हैं। ग्राहक अपने मोबाइल में UPI ऐप खोलकर दुकान पर मौजूद QR कोड को स्कैन करता है। स्कैन करने के बाद भुगतान प्राप्त करने वाले व्यक्ति या कारोबारी से जुड़ी जानकारी दिखाई जा सकती है। इसके बाद ग्राहक भुगतान की राशि दर्ज करता है और जानकारी जांचने के बाद UPI PIN के जरिए ट्रांजैक्शन पूरा करता है। इस तरीके में ग्राहक को दुकानदार का बैंक अकाउंट नंबर या IFSC कोड जानने की जरूरत नहीं होती। QR आधारित भुगतान ने खास तौर पर छोटे कारोबारियों के लिए डिजिटल पेमेंट स्वीकार करना आसान बनाया है और ग्राहक के लिए भी भुगतान प्रक्रिया तेज हुई है।
UPI से सिर्फ पैसे ट्रांसफर ही नहीं होते
बहुत से लोग UPI को केवल किसी दोस्त या रिश्तेदार को पैसा भेजने की सुविधा मानते हैं, लेकिन इसका इस्तेमाल इससे कहीं ज्यादा व्यापक है। UPI के जरिए दुकानों पर खरीदारी का भुगतान करने के अलावा ऑनलाइन शॉपिंग, यूटिलिटी बिल, स्कूल फीस, दान और दूसरी सेवाओं के लिए भी भुगतान किया जा सकता है। कुछ परिस्थितियों में भुगतान मांगने यानी कलेक्ट रिक्वेस्ट भेजने की सुविधा भी उपलब्ध होती है। इसका मतलब है कि UPI को केवल एक व्यक्ति से दूसरे व्यक्ति तक पैसे भेजने के लिए नहीं बल्कि अलग-अलग प्रकार के डिजिटल भुगतान के लिए डिजाइन किया गया है। इसी वजह से यह सिस्टम व्यक्तिगत भुगतान के साथ-साथ कारोबारी भुगतान में भी बड़े पैमाने पर इस्तेमाल होता है।
अगर UPI पेमेंट फेल हो जाए तो क्या होता है?
हर डिजिटल ट्रांजैक्शन हमेशा सफल हो, यह जरूरी नहीं है। कभी बैंक सर्वर, इंटरनेट कनेक्शन, तकनीकी समस्या या किसी अन्य कारण से UPI भुगतान अटक सकता है या असफल दिखाई दे सकता है। ऐसी स्थिति में तुरंत दोबारा भुगतान करने से पहले यह जांचना जरूरी है कि पहली कोशिश में बैंक खाते से पैसा कटा है या नहीं। अगर राशि कट गई है लेकिन सामने वाले को भुगतान नहीं मिला, तो ट्रांजैक्शन की स्थिति ऐप और बैंक खाते में जांची जानी चाहिए। कई मामलों में असफल या लंबित ट्रांजैक्शन का पैसा निर्धारित प्रक्रिया के तहत वापस भी आ सकता है। इसलिए पेमेंट फेल होने पर जल्दबाजी में बार-बार ट्रांजैक्शन करने के बजाय पहले पुराने भुगतान की स्थिति देखना बेहतर होता है।
15 अक्टूबर से MDR को लेकर क्यों चर्चा में है UPI?
UPI इस समय Merchant Discount Rate यानी MDR से जुड़े प्रस्तावित बदलाव को लेकर भी चर्चा में है। उपलब्ध जानकारी के अनुसार 15 अक्टूबर 2026 से कुछ बड़े व्यापारी भुगतानों पर नया MDR लागू होने वाला है। MDR उस शुल्क व्यवस्था से जुड़ा शब्द है जो व्यापारी स्तर पर डिजिटल भुगतान स्वीकार करने की प्रक्रिया में लागू हो सकती है। इस बदलाव को लेकर यह बात महत्वपूर्ण है कि इसका सीधा शुल्क सामान्य ग्राहक से लिए जाने की बात नहीं है। इसलिए आम UPI उपयोगकर्ता के लिए मर्चेंट पेमेंट से जुड़े शुल्क और अपने बैंक खाते से सामान्य UPI ट्रांजैक्शन को अलग-अलग समझना जरूरी है। किसी नए शुल्क या भुगतान नियम का वास्तविक असर इस बात पर निर्भर करता है कि वह किस तरह के व्यापारी और किस तरह के ट्रांजैक्शन पर लागू होता है।
UPI ने बदल दिया भारत में डिजिटल पेमेंट का तरीका
2016 में पायलट प्रोजेक्ट के रूप में शुरू हुई UPI व्यवस्था आज भारत में डिजिटल भुगतान के सबसे पहचाने जाने वाले तरीकों में शामिल हो चुकी है। इसकी मदद से लोगों को बैंक अकाउंट नंबर और IFSC जैसी जानकारी बार-बार दर्ज किए बिना भुगतान करने का विकल्प मिला है। UPI ID ने भुगतान के लिए डिजिटल एड्रेस उपलब्ध कराया, QR कोड ने दुकानों पर भुगतान आसान किया और UPI PIN ने ट्रांजैक्शन को अधिकृत करने की सुरक्षा व्यवस्था दी। इसके साथ ही एक ही ऐप में कई बैंक खातों को इस्तेमाल करने की सुविधा ने डिजिटल बैंकिंग को और सरल बनाया। हालांकि डिजिटल भुगतान जितना सुविधाजनक है, उतनी ही जरूरी सावधानी भी है। UPI PIN हमेशा गोपनीय रखना चाहिए, भुगतान से पहले प्राप्तकर्ता का नाम और रकम जांचनी चाहिए, अनजान लिंक से बचना चाहिए और किसी व्यक्ति के कहने पर बिना समझे कोई भुगतान या बैंकिंग प्रक्रिया पूरी नहीं करनी चाहिए। यही सावधानियां UPI जैसी तेज डिजिटल भुगतान व्यवस्था का सुरक्षित इस्तेमाल सुनिश्चित करने में मदद करती हैं।


